JAKARTA, CRNN — Rencana pemerintah membuka rekening bank bagi masyarakat dengan saldo awal Rp50 ribu mulai menuai beragam tanggapan di ruang publik. Di satu sisi, pemerintah menyebut kebijakan tersebut sebagai bagian dari upaya memperluas inklusi keuangan. Namun di sisi lain, tidak sedikit masyarakat mempertanyakan efektivitas, transparansi hingga tujuan akhir dari program tersebut.
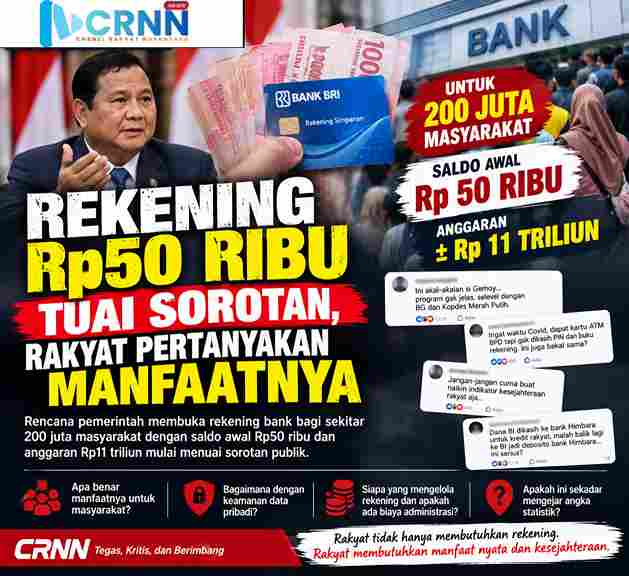
Pemerintah sebelumnya menyampaikan rencana pembukaan rekening bagi sekitar 200 juta masyarakat dengan dukungan bank Himbara, termasuk BRI dan BSI. Saldo awal Rp50 ribu disebut bersumber dari APBN.
Namun, sejumlah komentar masyarakat di platform media sosial justru mempertanyakan apakah program tersebut benar-benar akan memberikan manfaat langsung atau hanya menghasilkan angka statistik baru bagi pemerintah.
Beberapa warganet bahkan menyebutnya dengan istilah “akal-akalan si Gemoy”, sementara lainnya menyamakan program tersebut dengan sejumlah kebijakan pemerintah yang dinilai belum jelas manfaatnya di lapangan.
Ada pula komentar yang menyebut program tersebut berpotensi bernasib seperti sejumlah program lain yang pada akhirnya lebih banyak menghasilkan administrasi, kartu, rekening, atau data penerima dibanding manfaat ekonomi yang benar-benar dirasakan masyarakat.
Pengalaman Era Covid Ikut Diungkit
Perdebatan publik juga menyeret pengalaman masyarakat pada masa pandemi Covid-19.
Sejumlah warganet mengingat kembali mekanisme penyaluran bantuan pendidikan melalui rekening bank pada masa tersebut. Mereka mengklaim pernah menerima kartu ATM, tetapi tidak mendapatkan PIN atau buku rekening sehingga akses terhadap rekening dan dana menjadi persoalan tersendiri.
Pengalaman itu kemudian dijadikan sebagian masyarakat sebagai alasan untuk mempertanyakan: apakah rekening baru benar-benar akan berada dalam kendali pemiliknya, atau masyarakat hanya mendapatkan kartu sementara pengelolaan rekening berada dalam sistem perbankan?
Pertanyaan tersebut tentu perlu dijawab secara terbuka oleh pemerintah dan perbankan apabila program rekening baru benar-benar dilaksanakan.
Apakah Hanya Untuk Menaikkan Indikator?
Komentar lain bahkan lebih jauh. Ada masyarakat yang menduga pembukaan rekening secara massal dapat digunakan untuk meningkatkan indikator inklusi keuangan maupun indikator kesejahteraan masyarakat.
Namun, dugaan tersebut belum dapat dinyatakan sebagai fakta tanpa adanya bukti atau penjelasan resmi dari pemerintah.
Sebab, memiliki rekening bank tidak otomatis berarti seseorang menjadi lebih sejahtera.
Masyarakat miskin tetap miskin apabila rekening hanya berisi saldo Rp50 ribu dan tidak diikuti peningkatan pendapatan, lapangan pekerjaan, akses modal, pendidikan, kesehatan serta daya beli.
Karena itu, pertanyaan publik sebenarnya cukup sederhana:
Apakah pemerintah sedang meningkatkan kesejahteraan rakyat, atau sekadar meningkatkan angka kepemilikan rekening?
Narasi Dana BI dan Himbara Juga Muncul
Di tengah polemik tersebut, muncul pula komentar masyarakat yang mengaitkan kebijakan rekening Rp50 ribu dengan kebijakan penempatan dana pemerintah maupun kebijakan likuiditas Bank Indonesia kepada perbankan.
Ada warganet yang mengklaim bahwa dana yang semestinya mendorong kredit rakyat justru berpotensi kembali mengendap dalam instrumen perbankan, termasuk deposito.
Namun narasi tersebut perlu dipisahkan dari fakta.
Memang terdapat kebijakan pemerintah menempatkan dana pada bank-bank Himbara untuk memperkuat likuiditas dan mendorong penyaluran kredit. Pemerintah juga pernah menjelaskan bahwa tambahan likuiditas tersebut diharapkan dikonversi menjadi pertumbuhan kredit.
Tetapi, belum terdapat bukti yang cukup untuk menyimpulkan bahwa dana kredit rakyat tersebut sengaja dikembalikan ke Bank Indonesia dalam bentuk deposito Himbara sebagaimana diklaim sebagian warganet.
Artinya, tudingan tersebut masih berada pada ranah komentar publik dan memerlukan pembuktian lebih lanjut.
Rp11 Triliun Harus Bisa Dipertanggungjawabkan
Dengan sasaran sekitar 200 juta masyarakat dan saldo awal Rp50 ribu, pemerintah memperkirakan kebutuhan anggaran mencapai sekitar Rp11 triliun.
Angka tersebut tentu bukan jumlah kecil.
Karena itu, publik memiliki hak untuk mengetahui secara transparan bagaimana mekanisme penggunaan APBN tersebut, siapa penerimanya, bagaimana rekening dibuka, siapa yang mengendalikan rekening, apakah ada biaya administrasi, bagaimana perlindungan data pribadi dan bagaimana pemerintah memastikan saldo benar-benar dapat digunakan masyarakat.
Jangan sampai program yang menggunakan uang rakyat justru hanya menghasilkan jutaan atau bahkan ratusan juta rekening yang secara administratif aktif, tetapi secara ekonomi tidak memberikan perubahan berarti bagi pemiliknya.
Pemerintah Perlu Menjawab Keraguan Publik
Kritik masyarakat tidak semestinya langsung dianggap sebagai penolakan terhadap program pemerintah.
Justru kritik tersebut dapat menjadi alarm agar pemerintah menjelaskan program secara terbuka sebelum dilaksanakan.
Jika program memang bertujuan memperluas inklusi keuangan, pemerintah harus mampu menjelaskan manfaat konkret yang akan diterima masyarakat.
Berapa biaya pembukaan rekening?
Siapa yang membayar biaya tersebut?
Apakah saldo Rp50 ribu bisa langsung ditarik?
Apakah ada kewajiban mempertahankan saldo minimum?
Bagaimana dengan masyarakat yang sudah memiliki rekening?
Bagaimana perlindungan data kependudukan?
Dan yang paling penting:
Apa manfaat ekonomi jangka panjang yang benar-benar akan dirasakan rakyat?
Publik tidak membutuhkan sekadar rekening.
Publik membutuhkan kesejahteraan.
Sebab, apabila ukuran keberhasilan hanya dihitung dari berapa banyak rekening yang berhasil dibuat, pemerintah mungkin bisa mencatat angka yang fantastis.
Tetapi apabila ukuran keberhasilannya adalah berapa banyak kehidupan rakyat yang benar-benar berubah menjadi lebih sejahtera, maka program tersebut harus diuji dengan transparansi, manfaat nyata dan pertanggungjawaban yang dapat diperiksa publik.
CRNN — Rakyat berhak bertanya sebelum uang negara dibelanjakan. Pemerintah pun berkewajiban menjawabnya dengan data, bukan sekadar slogan.